行业中邮证券研报:集换式卡牌兼具收藏与流通价值 关注细分赛道机遇
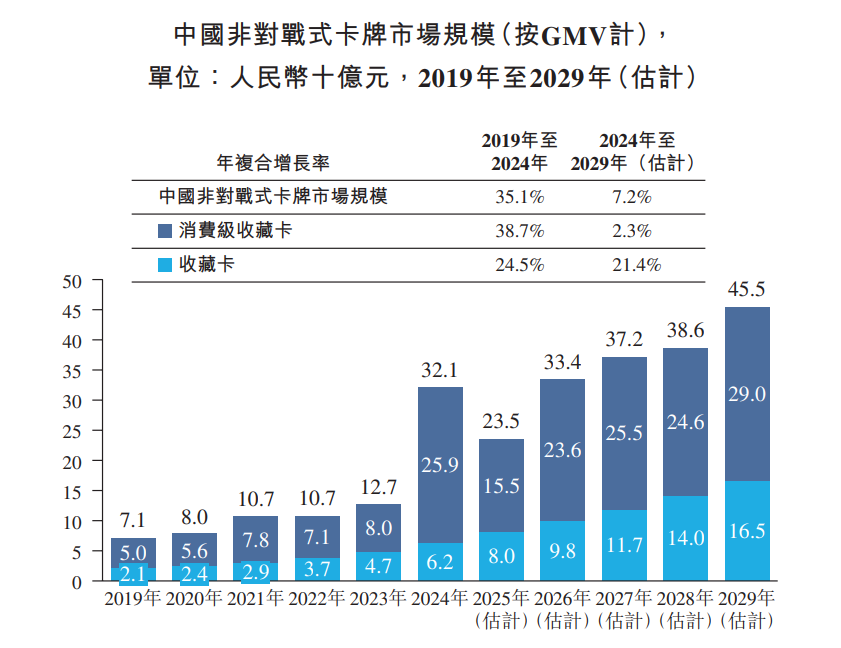
中邮证券研报指出集换式卡牌兼具收藏与流通价值。2024年中国收藏卡市场规模达321亿元,同比增长152.8%,预计2029年增至455亿元。卡游按2024年GMV计在中国集换式卡牌领域市占率达71.1%。
卡牌/TCG卡游二级市场
卡游的全部动态:新品与发售、IP 与联名、经营与门店的持续追踪。
摘要由 AI 生成
中邮证券研报指出集换式卡牌兼具收藏与流通价值。2024年中国收藏卡市场规模达321亿元,同比增长152.8%,预计2029年增至455亿元。卡游按2024年GMV计在中国集换式卡牌领域市占率达71.1%。
卡游、集卡社等头部卡牌公司正从单一卡牌业务向泛娱乐产品转型,通过拓展潮玩、文具、BJD等品类及开发TCG产品,构建多元化产品矩阵。
卡游在2026年央视春晚以1分钱送出2万套马年典藏卡,同时宝可梦卡牌以1.14亿元成交。文章对比两者,指出卡牌品类正链接更广域消费群体,并分析卡游、Suplay、Hitcard等玩家在国潮IP布局与上市融资方面的动态。
卡游成为央视春晚史上首个卡牌类独家合作伙伴,推出“骐骥驰骋典藏卡”礼盒。春晚现场发放卡牌并宣布线上发售,2万套礼盒瞬间售罄。
2026年潮玩和卡牌行业迎来集中融资潮,泡泡玛特、布鲁可等头部企业及卡游、闪魂等公司获得大额融资。资本更看重供应链壁垒与盈利能力,但IP依赖、审美疲劳及国际环境仍是行业隐忧。
2025年国内非对战式卡牌市场规模达235亿元,同比收缩26.8%。卡游、集卡社等头部品牌热销品数量下滑,但TCG、球星卡及影视综收藏卡等细分赛道表现亮眼,资本与出海布局持续加码。
集卡社母公司杰森娱乐宣布获得新一轮数亿元战略融资,投资方包括央视融媒体基金、三七互娱等。同期,卡游港股上市申请因招股书失效而受阻。专家指出卡牌市场增长潜力大,但公司需拓展边界以突破发展天花板。
卡游与全球体育收藏品巨头Topps宣布合作,在中国市场推出NBA Match Attax 2025系列。双方将共同开发NBA官方授权产品,并利用Topps的全球分销网络。
卡游与全球体育收藏巨头Fanatics合作,于10月3日推出经NBA官方授权的“NBA Match Attax 2025系列”球星卡。产品分为售价10元的“能量包”与20元的“超能包”,通过卡游全渠道发售,填补了国内正版NBA球星卡的市场空白。
2025年8月,泡泡玛特公布上半年营收138.8亿元,股价创历史新高。同月,名创优品旗下TOP TOY获淡马锡领投,估值约100亿港元。泡泡玛特、布鲁可、卡游、52TOYS等主流品牌纷纷上市或递交招股书,中国潮玩企业加速出海布局东南亚市场。
卡游与航空文创于8月1日联合推出“中国战机收藏卡——致胜空天”,包含歼-20、歼-35A、运-20等30余种主力战机机型。该系列共8类卡牌,融合参数科普与拼插玩法,旨在通过趣味互动提升青少年对国防航空知识的兴趣。
卡游在2025年4月向港交所递交招股书,计划上市。公司正通过密集推出《哪吒2》等影视卡牌,并扩充IP矩阵至70个,以降低对奥特曼、小马宝莉等核心IP的依赖,同时吸引更广泛的成年用户群体。
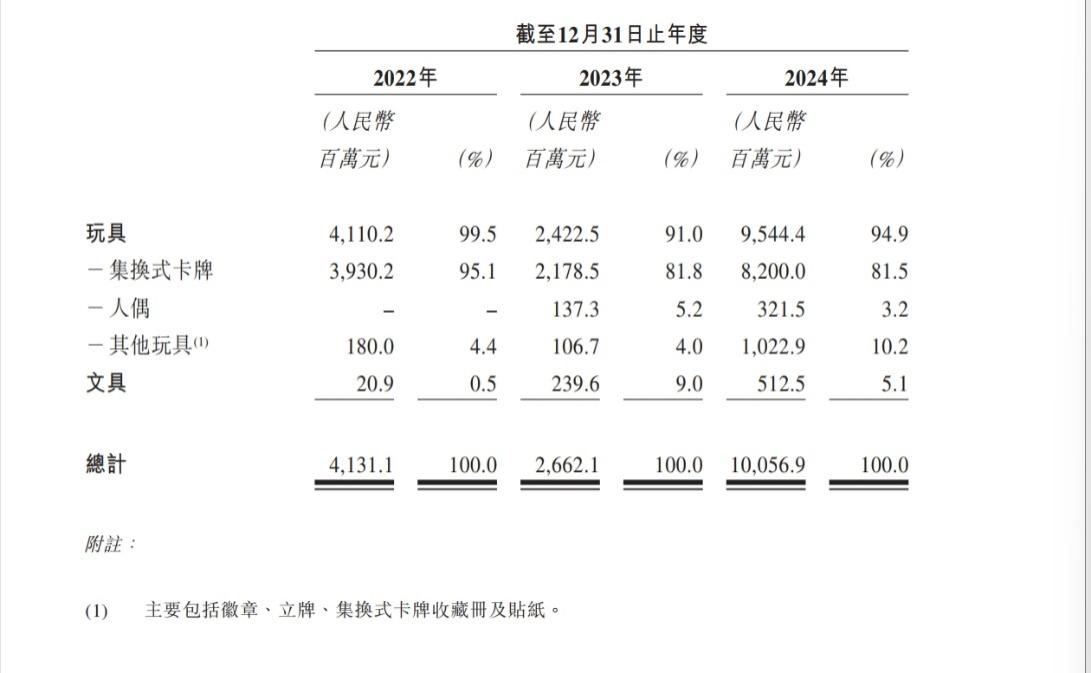
卡游2024年营收超100亿元,集换式卡牌营收82亿元,市占率71.1%。公司正通过丰富IP矩阵、拓展文具及人偶品类,降低对单一卡牌的依赖,构建全面型“谷子”品牌商。
卡游4月14日披露招股书,拟冲刺港股IPO。2024年公司收入约100.57亿元,集换式卡牌收入占比81.5%,在泛娱乐玩具集换式卡牌领域市场份额达71.1%。
卡游有限公司更新IPO招股书,2024年营收100.59亿元,经调整净利润44.66亿元,同比增长378.16%。公司在中国集换式卡牌市场占有率71.1%,毛利率67.3%,规模仅次于名创优品和泡泡玛特。
卡游公司提交IPO招股书,2022至2024年营收从41.31亿元增至100.57亿元,净利润达44.66亿元,集换式卡牌业务占比超八成,毛利率约67%。
卡游2024年收入超100亿元,哪吒系列卡牌首批投放450万包一周售罄。公司深耕集换式卡牌赛道,拥有自有工厂与数十个正版IP授权,并计划将TCG玩法推向海外市场。
卡游与《哪吒2》达成授权,首批产品与电影同步上线后迅速售罄,第二批线上预售量已突破万件。公司正协同供应链加速补货,其在国内集换式卡牌领域的市占率约70%。
卡游有限公司于2024年1月26日向联交所递交招股书,计划在港交所主板上市。公司2019年营收超40亿元,但2023年前9个月卡牌业务收入同比下滑46.55%,文具业务收入同比下滑51.87%。
卡游有限公司1月26日向港交所递交招股说明书,拟在主板挂牌上市。2023年前三季度集换式卡牌销量同比下滑49.44%至10.40亿份,营收19.52亿元,主要依赖奥特曼系列。